AGV 租赁和购买哪个划算?工厂自动化搬运怎么选
工厂准备引入AGV时,租赁和购买常常会同时摆在采购负责人面前:租赁前期支出较少,但需要持续付租金;购买一次投入较多,设备则可以长期使用。
到底哪种划算,要结合使用年限、任务量、产线变化和服务保障判断。**项目周期短、需求尚未确定时,可以优先评估租赁;搬运任务长期稳定、设备利用率较高时,应认真核算购买方案。**两种方式都需要放到同一使用周期、同一工作要求下比较。
一、先问清楚:这项搬运任务会持续多久?
AGV能够使用多久,与工厂确定需要它多久,是两个不同的问题。
有的设备虽然可以运行多年,但对应的订单只持续几个月。项目结束以后,如果载重、交接方式或车间布局发生变化,原来的车辆未必能够直接转到新任务中。此时,购买方案需要考虑后续利用和处置问题。
对于长期运行的生产线,如果货物规格、搬运路线和生产节拍较为稳定,购买设备就有了更充分的使用基础。企业可以结合预计使用年限,评估购置投入能否被持续的搬运任务消化。
租赁方案也要确认期限。最低租期、提前退出条件、续租方式和期满设备归属,都会影响实际选择。部分移动机器人租赁产品采用多年期融资安排,不能仅凭“按月付款”就判断可以随时退租。
二、把比较周期拉长,账目才有参考价值
比较AGV租赁和购买,需要把设备投入与现场实施一起核算。地图配置、系统对接、调度软件和调试等工作,都可能影响项目总费用。
可以用下面这组假设数字理解计算方法,这些数字仅用于演示,不代表市场报价。
假设两种方案满足相同搬运要求:
购买方案的设备及初始部署投入合计12万元,后续维护等支出平均每月1000元;租赁方案初始部署费用6000元,月租5000元,包含约定范围内的设备使用和维保。其他相同费用暂不计入。
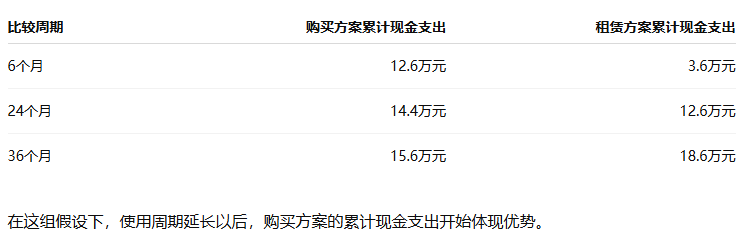
不过,表中尚未扣除购买设备的期末残值,也没有考虑资金成本及税费差异。企业应按实际报价补齐这些项目。两种支出的交叉时间,也不能直接当作自动化项目的回本时间;项目能否回本,还要比较它与现有搬运方式之间的成本和产出差异。
三、设备利用率,要看有效完成了多少任务
每天开机时间长,不一定意味着设备利用充分。
一台AGV可能大部分时间在等待装货,也可能频繁空车返回。采购时按照全天连续搬运估算收益,实际却只有几个小时存在集中需求,成本判断就容易偏离现场情况。
工厂可以先记录几个有代表性的班次:每小时有多少搬运任务,一次任务需要多久,装卸等待多长,峰值集中在哪些时段,充电期间是否会影响供料。
这些数据既影响车辆数量,也影响租购选择。全年稳定存在的任务,可以用于评估长期购置;季节性增加的任务,则可以单独测算租赁补充运力的费用。
人工成本也应按实际变化计算。AGV投入后,装卸、异常处理和设备管理可能仍需人员参与,不能直接假设每增加一台车,就能减少一名员工。
四、运行保障是否到位,会改变“便宜”的含义
对于连续生产的工厂,设备故障后的恢复能力,是比较方案时的重要内容。
租赁如果包含维护服务,需要确认服务覆盖时间、远程支持、现场维修和备件安排。购买设备也应核对保修范围、保修期后的服务价格,以及企业自身需要承担哪些日常工作。
两种方式都可以配合外部维保服务,关键是责任和费用是否清楚。
例如,生产线每天连续运行,供应商却只能在工作日处理现场问题,这种服务安排就需要进一步调整。租金或采购价上的差额,可能很快被停机等待、临时人工搬运和生产协调占用。
因此,比较报价时,可以要求双方按照相同的服务要求提供方案,再判断费用差异来自哪里。
五、产线经常变化时,重点看调整代价
货物尺寸、搬运重量、交接高度和现场布局,都会影响AGV能否继续使用。
购买之前,应了解设备是否支持调整任务、增加站点、更换配套装置,以及这些工作由谁完成、怎样收费。已经投入使用的车辆,能否转移到其他车间,也需要结合实际条件确认。
租赁同样需要核实换机和退租规则。如果合同不支持中途更换车型,或者调整任务需要额外实施费用,企业就应把这些支出计入预计成本。
工厂自动化搬运选型,可以先列出未来较可能发生的变化,再分别询问租赁和购买方案如何应对。这样比较出来的结果,会比单纯比较同载重车型的价格更接近实际需求。
六、基础任务与临时增量,可以分别安排
租赁和购买可以根据任务性质组合使用。
对于长期稳定的基础搬运量,可以评估购买固定数量的设备;订单高峰期间增加的任务,再核算租赁补充的可行性。这样安排,需要提前确认临时车辆能否接入现有调度、充电和交接设施。
如果工厂首次使用AGV,也可以先选择一段有代表性的工序验证。厂家公开的部署建议强调,从易于实施的应用开始,结合现场布局、系统集成和服务计划评估,再根据验证结果扩大应用。
试运行时,应记录满载任务量、等待时间、充电安排和人工干预次数。若计划试租后购买,还应提前确认试用设备能否转购、租金是否抵扣,以及软件和已完成部署工作如何处理。
做最终比较时,把预计使用期限、班次任务量、现场对接要求和服务范围整理成同一份需求说明,让供应商分别提供租赁与购买方案。按相同条件核算整个使用周期的支出,再结合产线的确定程度选择,才能把“哪个划算”落实到具体工厂的账目上。
相关新闻

 关注我们
 0755-84888002
 service@hxskjsz.com
